De kostprijs van een bouwproject bestaat uit vier categorieën: directe arbeidskosten (inclusief 30–40% sociale lasten), materiaalkosten (incl. snij- en breukverlies), onderaannemerskosten en projectgebonden kosten (steigers, containers, vergunningen). De verkoopprijs is de kostprijs vermenigvuldigd met opslagen voor AK (10–20%), winst (5–15%) en risico (5–10%).
Belangrijkste punten
- ✓4 categorieën: directe arbeid, materiaal, onderaannemers, projectgebonden kosten
- ✓Arbeidskosten = brutoloon + 30–40% sociale lasten (vaak vergeten)
- ✓Materiaal: meet zelf na + snij/breukpercentage (tegels 5–10%, hout 3–8%)
- ✓Verkoopprijs = kostprijs × (1 + AK 10–20% + winst 5–15% + risico 5–10%)
- ✓Nacalculatie per categorie maakt volgende offerte structureel beter
De kostprijs van een bouwproject is het totaal van alle kosten die je maakt om het project uit te voeren — vóór opslag van winst en risico. Als je de kostprijs niet nauwkeurig kent, weet je niet of je winstgevend bent. In dit artikel leer je hoe je de kostprijs van een bouwproject stap voor stap berekent.
De componenten van de kostprijs
Een volledige kostprijsberekening omvat vier hoofdcategorieën:
- Directe arbeidskosten — loonkosten van medewerkers die direct aan het project werken, inclusief werkgeverslasten (afhankelijk van cao en pensioenregeling vaak zo'n 30-40% bovenop het brutoloon)
- Materiaalkosten — alle materialen die worden verwerkt in het project
- Onderaannemerkosten — kosten voor ingehuurde specialisten en subcontractors
- Directe projectgebonden kosten — huur van steigers, containers, hijswerk, vergunningen
Vergeet de indirecte kosten (AK) niet: overhead, kantoorkosten, verzekeringen, afschrijvingen. Die zitten in je opslag, maar je moet ze wel kennen om de juiste opslag te berekenen.
Arbeidskosten correct berekenen
De arbeidskosten zijn voor veel bouwbedrijven de grootste kostenpost en tegelijk de meest onderschatte. Twijfel je wat een medewerker je écht kost? Bereken de kostprijs van een medewerker met onze gratis rekentool. Fouten die regelmatig voorkomen:
- Alleen het brutoloon meenemen, zonder werkgeverslasten (werkgeversheffing Zvw, werknemersverzekeringen, pensioenpremie, minimaal 8% vakantiegeld)
- Reistijd niet of onvolledig meenemen in de calculatie
- Stilstandtijd vergeten: wachten op materiaal, setup en opruimen
- Leidinggevende uren vergeten: uitvoerder, projectleider die op de klus komt
Materiaalkosten nauwkeurig berekenen
Voor materiaalkosten gelden twee principes: nauwkeurig meten en realistisch inschatten van verliezen. Meet hoeveelheden altijd zelf na — afhankelijk van andermans tekeningen kost je geld. Reken een snij- en breukpercentage in per materiaaltype (5-10% bij tegels, 3-8% bij hout).
Gebruik actuele prijzen van je vaste leverancier, niet de prijzen van drie maanden geleden. Materiaalkosten veranderen continu.
Calculeer met grip op je marge
Bouw calculaties op uit uren, materiaal en opslagen. Vergelijk voor- en nacalculatie en zie waar je verdient.
Van kostprijs naar verkoopprijs
De verkoopprijs is de kostprijs plus opslagen:
- AK-opslag (Algemene Kosten) — dekt je overheadkosten: doorgaans 10-20% van de directe kosten
- Winstopslag — je nettomarge: typisch 5-15% afhankelijk van markt en risico
- Risico-opslag — onvoorziene zaken: 5-10% afhankelijk van projectcomplexiteit
Bij een AK van 15%, winst van 8% en risico van 5%, opgeteld over de directe kosten, is de verkoopprijs 1,28 keer de directe kostprijs. Reken je de opslagen cumulatief (elke opslag over het vorige subtotaal), dan wordt het 1,15 × 1,08 × 1,05 ≈ 1,30. Weet je eigen opslagpercentages en rekenmethode — en baseer ze op je werkelijke cijfers.
Nacalculatie: de verbetertool
Een kostprijsberekening wordt pas écht waardevol als je achteraf met een nacalculatie vergelijkt of de werkelijke kosten klopten. Welke posten waren te laag ingeschat? Welke waren te hoog? Die analyse maakt je volgende calculatie scherper.
In Plannr registreer je alle kosten per project tijdens de uitvoering: uren, materialen, onderaannemers. Na afloop vergelijk je de werkelijke kostprijs met de gecalculeerde kostprijs — per categorie, zodat je precies ziet waar de afwijking zit.
Calculeer met grip op je marge
Bouw calculaties op uit uren, materiaal en opslagen. Vergelijk voor- en nacalculatie en zie waar je verdient.
Probeer 14 dagen gratis →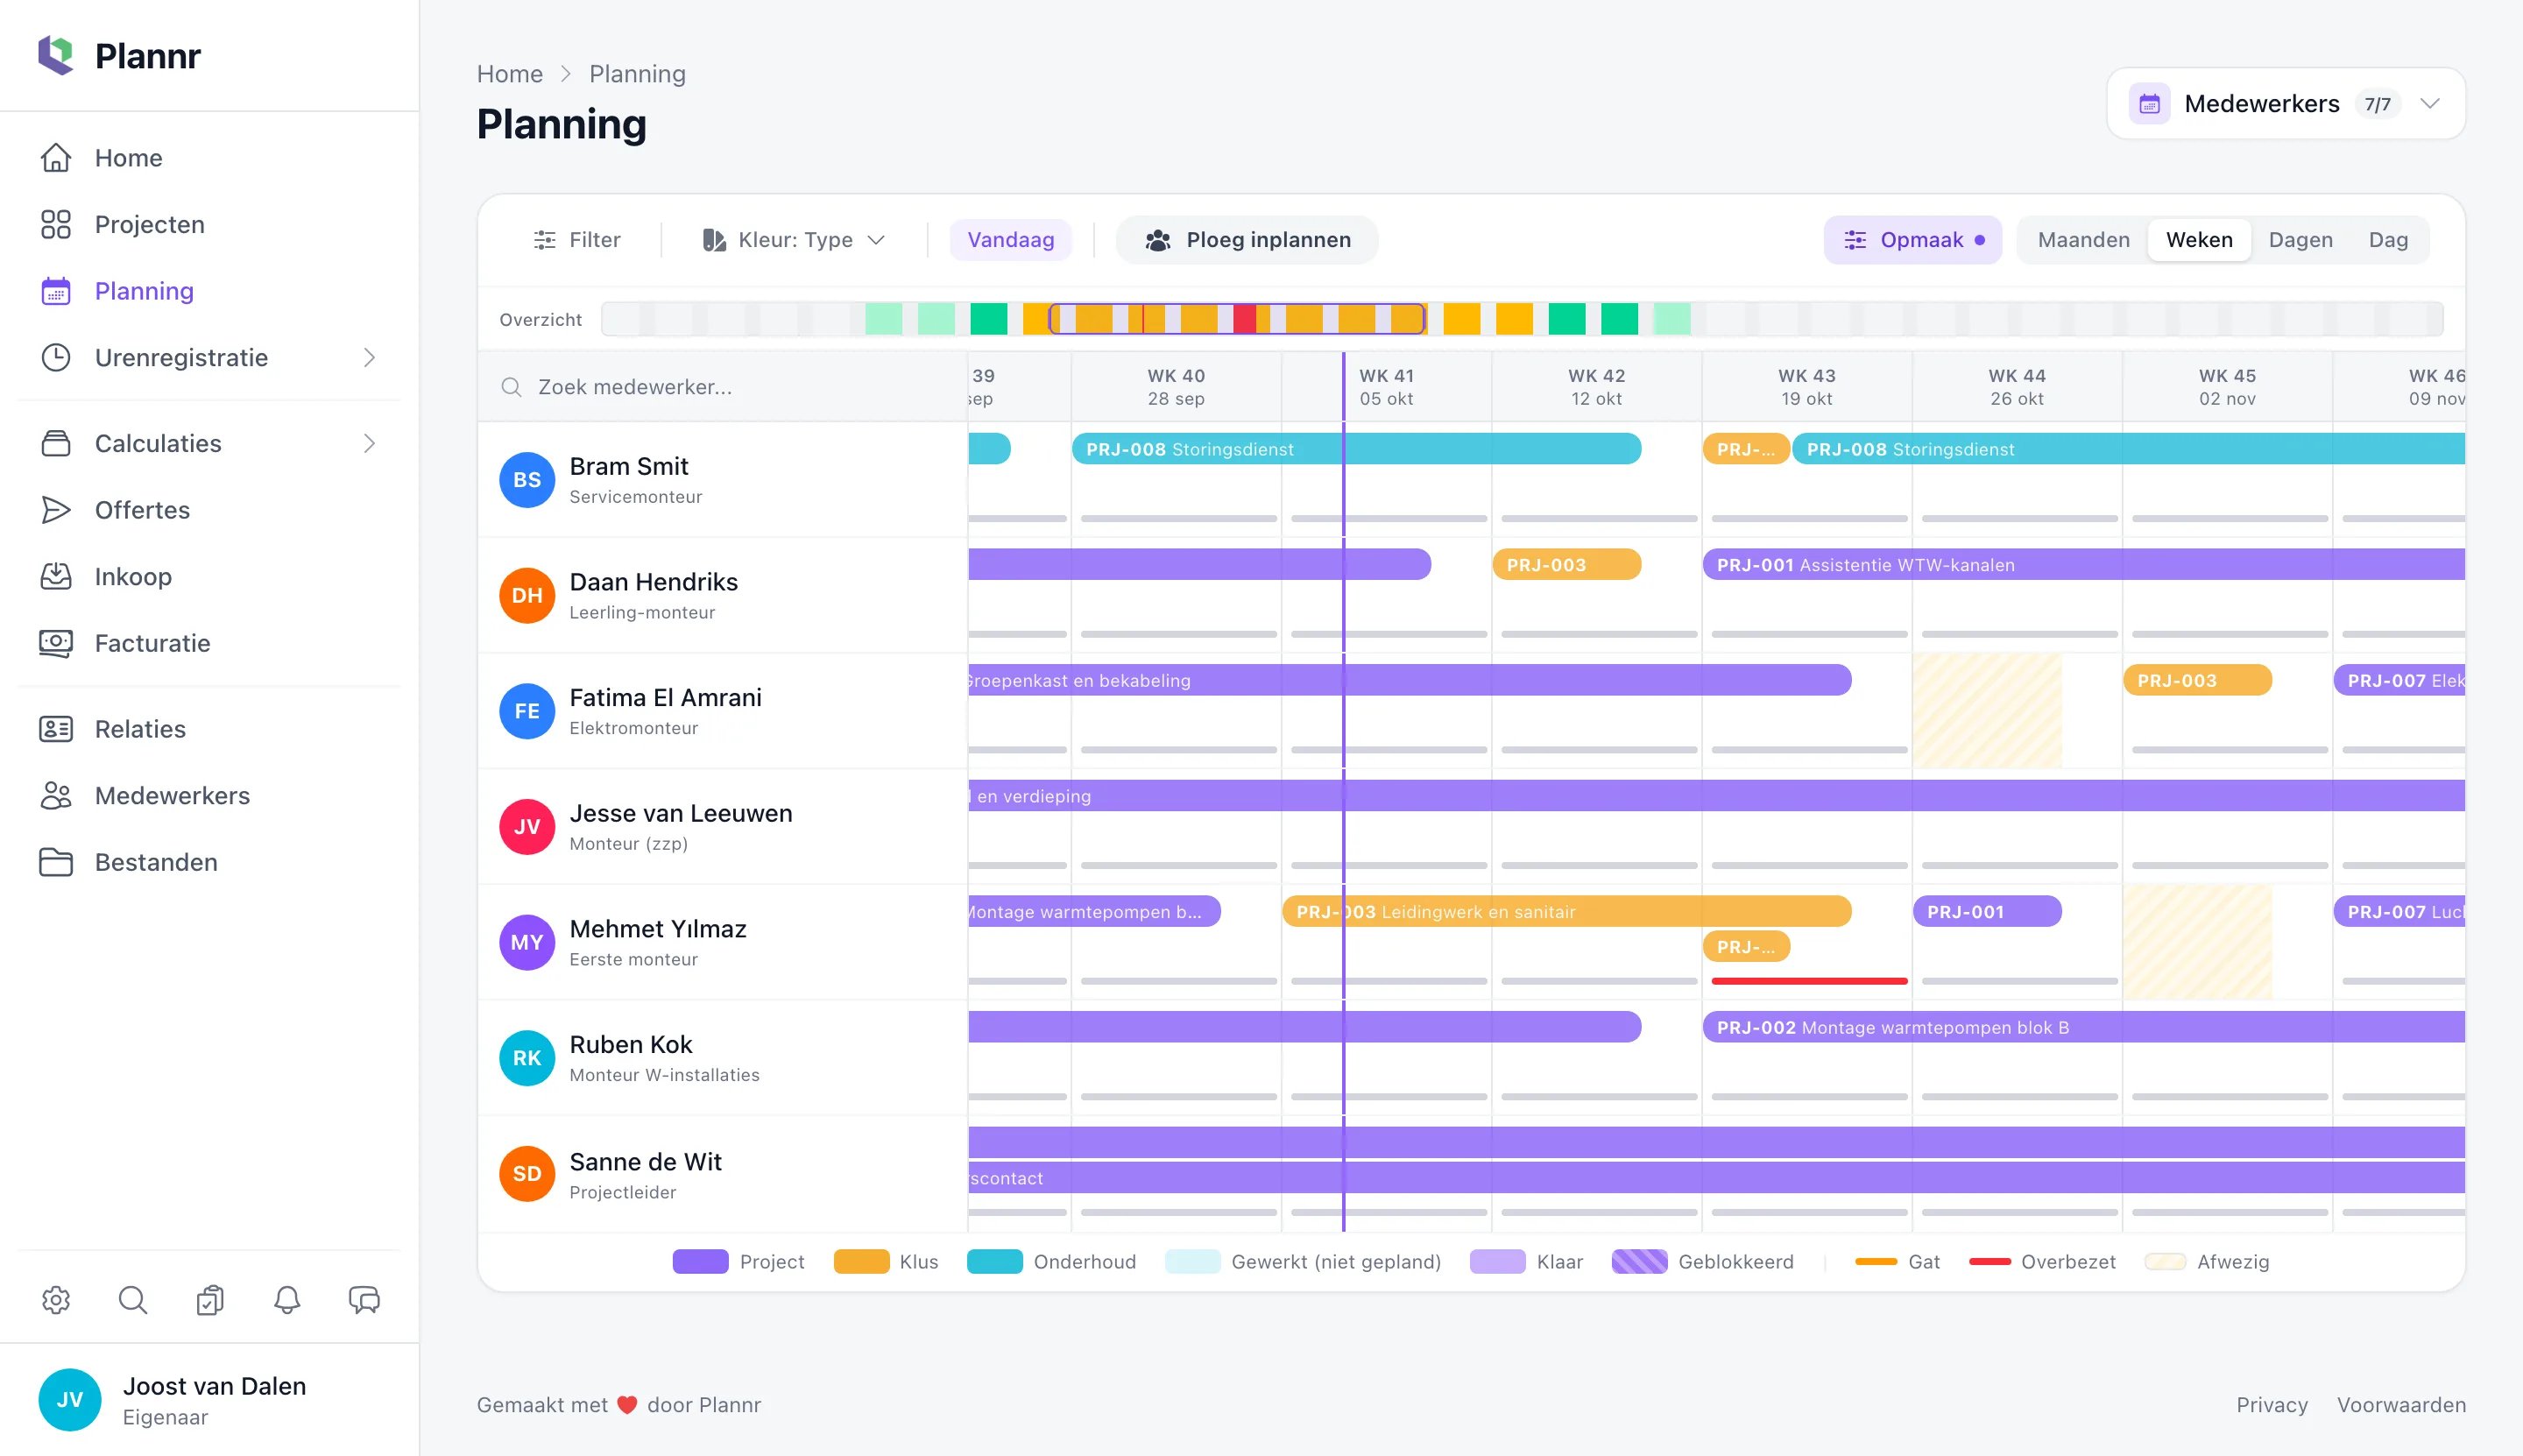
Veelvergeten posten in de kostprijs
MKB-bouwbedrijven vergeten in hun voorcalculatie vaak steeds dezelfde kostenposten. Los zijn ze klein, maar bij elkaar opgeteld kunnen ze een flink deel van je marge opeten:
- Reistijd team — gemiddeld 30–60 minuten per dag per medewerker
- Bouwplaatsinrichting + opruim — opbouw, afzettingen, einde-project schoonmaak
- Voorbereidingstijd voor de uitvoerder — bouwoverleg, tekeningen lezen
- Klein verbruiksmateriaal — bevestigingsmateriaal, kit, tape, schuurpapier
- Inwerktijd onderaannemers — als ze pas onsite informatie krijgen
- Garantiewerk dat je later kosteloos moet doen
Maak een vaste post "indirecte projectkosten" in elke kostprijsberekening van 8–12% van de directe kosten. Dat dekt alle bovenstaande items in één keer en je vergeet ze niet meer.
Rekenvoorbeeld: wat vergeten posten kosten
Een hypothetisch project: 3 medewerkers werken 10 dagen van 8 uur tegen een kostprijs van €50 per uur. Dat is 240 uur × €50 = €12.000 arbeid. Met €8.000 materiaal komt de gecalculeerde kostprijs op €20.000. Met 10% winstopslag verwacht je €2.000 winst.
Nu de posten die niet in de calculatie stonden: reistijd van €35 per dag per medewerker (3 × 10 × €35 = €1.050), bouwplaatsinrichting van €450 en klein materiaal van 3% van de materiaalsom (€240). Samen €1.740 aan kosten die je wél maakt maar niet hebt doorberekend.
Je werkelijke winst is dan geen €2.000 maar €260. Neem je dezelfde posten expliciet op in de kostprijs, dan wordt die €21.740, met 10% opslag een verkoopprijs van €23.914 — en blijft je winst van €2.174 overeind. Door elk project na te calculeren zie je welke van zulke posten bij jou structureel ontbreken.
Kostprijs voor regiewerk: anders dan vaste prijs
Bij vast werk reken je de kostprijs door + opslagen. Bij regiewerk werkt het anders: je rekent een vast uurtarief dat al je opslagen bevat. Dat uurtarief moet dus de volledige kostprijs per uur weerspiegelen — niet alleen het brutoloon.
Reken je tarief op: (jaarlijkse vaste kosten + gewenst inkomen + winstmarge) ÷ declarabele uren. Bij ondernemerstarief reken je het van jezelf. Bij medewerkers reken je bijvoorbeeld: (brutoloon × 1,3 voor werkgeverslasten + gereedschap + auto + opleiding) ÷ declarabele uren van die medewerker.
Bronnen
- Kostprijs en verkoopprijs berekenen — Ondernemersplein (KVK en overheid)
- Hoe bereken je je uurtarief? — KVK
- Percentages inkomensafhankelijke bijdrage Zvw — Belastingdienst
- Hoe hoog is mijn vakantiegeld? — Rijksoverheid
Gecontroleerd op
Veelgestelde vragen
Hoe bereken ik de kostprijs van een bouwproject?▾
Wat is het verschil tussen kostprijs en verkoopprijs?▾
Hoe zorg ik dat mijn kostprijsberekening klopt?▾
Calculeer met grip op je marge
Bouw calculaties op uit uren, materiaal en opslagen. Vergelijk voor- en nacalculatie en zie waar je verdient.
Probeer 14 dagen gratis →